Showing posts with label 経済. Show all posts

Wednesday, May 12, 2010

"Economics" @ Wikipedia

英語版Wikipediaの“Economics”の項(小見出しとしては“Criticisms of economics”の下)に、気になる記述があった。Wikiから直接引くのは禁じ手かなぁとも思いつつ、手元に残しておきたい一節なので、引用させていただくことにする。
Economics per se, as a social science, is independent of the political acts of any government or other decision-making organization, however, many policymakers or individuals holding highly ranked positions that can influence other people's lives are known for arbitrarily using a plethora of economic concepts and rhetoric as vehicles to legitimize agendas and value systems, and do not limit their remarks to matters relevant to their responsibilities. The close relation of economic theory and practice with politics is a focus of contention that may shade or distort the most unpretentious original tenets of economics, and is often confused with specific social agendas and value systems. Notwithstanding, economics legitimately has a role in informing government policy. It is, indeed, in some ways an outgrowth of the older field of political economy. Some academic economic journals are currently focusing increased efforts on gauging the consensus of economists regarding certain policy issues in hopes of effecting a more informed political environment.
具体的にどういう方法で以て…というような正確な理解をすっ飛ばした、非常にざっくりとした感覚として、僕の頭の中には、social scienceとしてのeconomicsが、practicalなpolitical actsに、直接貢献できるかのようなイメージ/幻想があった。上の一節(の前半部分)は、その点を明確に示してくれていて(“Economics per se, as a social science, is independent of the political acts of any government or other decision-making organization”)、個人的には頭の整理に役立った。

昨日の話の続きで言えば、経済学という“道具”で調理できる“食材”の幅は、一般に、policymakerサイドで信じられているのよりも狭いと思う。MoFさんなりBoJさんならともかく、うちのような組織だと、経済学という道具に慣れていない分、ますますその傾向が強いかも知れない(例によって、自分のことはヨイショと棚に上げておく)。

そういう状況の中で、自分はどういう立ち位置を目指すべきかと考える。具体的にどういう貢献が出来るかというところから、逆算して考えていく必要があるのだろう。
my home, Syracuse, May 12, 10:35

Wednesday, March 31, 2010

inevitably imperfect

朝からPower System Economicsなるマニアックな本(でも一応教科書)を読んでいたら、印象的なquoteを見つけたので転載。
The conclusion today, seventeen years later, is essentially the same . . . industries differ one from the other, and the optimal mix of institutional arrangements for any one of them cannot be decided on the basis of ideology alone. The "central institutional issue of public utility regulation" remains . . . finding the best possible mix of inevitably imperfect regulation and inevitable imperfect competition.
Alfred E. Kahn
public utility regulationに限らず、幅広く妥当する卓見かと。
Maxwell School, Syracuse, Mar 31, 10:16

Monday, March 29, 2010

Climate Programs Evaluation by CBO

米CBO(Congressional Budget Office)が、連邦政府の気候変動関連プログラムに関するレポート“Federal Climate Change Programs: Funding History and Policy Issues”を発行したので、読んでみた。

特段、高度なeconometricsを使うこともなく、至ってシンプルかつオーソドックスにまとめられている。読みものとして、面白いか面白くないかと言われれば、はっきり言って面白くない。CBOという組織のmissionを考えれば、非常にいい仕事をしているのは確かなんだけど。
   
全般的に、(経済学的に見れば)当たり前のことが述べられているだけなので――いや、それが彼らの仕事だから仕方ないんだが――、敢えて、ここで紹介したいと思える記述は、あんまり見当たらない。強いて言えば、Climate-Related Tax Preferences(気候変動関連租税特別措置)関連のくだりが比較的面白いかと。曰く;
Most analysts argue that the most direct way to reduce GHG emissions is to tax them or to otherwise increase their price—for example, by imposing a cap-and-trade mechanism. Increasing the cost of GHG emissions would encourage reductions in emissions through a variety of means but leave determination of the best method to the individual or business. Tax preferences, by contrast, usually favor ways of reducing emissions that are specified in legislation. For example, there is a tax credit to encourage people to reduce consumption of home heating oil by installing solar-powered heating units, but there is no similar incentive to turn down the thermostat or put on a sweater, even though doing so could reduce GHG emissions at lower cost than installing solar powered heating units.
「炭素税よりは、税控除の方が、概して、排出削減政策として好まれる傾向があるが、温室効果ガスの排出を減らす、より直接的な方法は、税控除ではなくて、課税の方である。たとえば、税控除の対象に、家庭用太陽熱ヒーターを指定すれば、それによって家庭で使われる暖房用の石油の量を減らせるかもしれないけれど、税控除で以て、暖房の温度設定を下げたり、単純にセーターを羽織ったりすることを、各家計に促す方法はない。その方が、太陽熱ヒーターの設置よりも安いコストで、同じだけの排出削減を達成できるかもしれないのにも拘わらず」との由。
     
この記述の中身(=経済学の基本の「き」)自体がどうこうというよりも、こういうことをはっきりと言ってくれる機関があるというのは、素晴らしいなと。まぁ、このCBO様のお言葉が、どれだけ上下両院の皆さまに斟酌されるかはともかくとして。
my room, Syracuse, Mar 29, 23:49

Tuesday, March 9, 2010

"The eurozone crisis is a nightmare for Germany"

Martin WolfがFTのコラム(3月9日付)で、ギリシャ問題について書いている。読んでいて、いつも思うが、この人のコラムは、ある問題の全体像・frameworkを理解するのにちょうど良い。

ポイント部分を引用すると、以下の通り。
Germany’s structural private sector and current account surpluses make it virtually impossible for its neighbours to eliminate their fiscal deficits, unless the latter are willing to live with lengthy slumps. The problem could be resolved by a eurozone move into external surpluses. I wonder how the eurozone would explain such a policy to its global partners. It might also be resolved by an expansionary monetary policy from the European Central Bank that successfully spurred private spending in the surplus countries and also raised German inflation well above the eurozone average.
(拙訳) ドイツの構造的な民間部門黒字及び経常黒字が続く限り、他のEURO圏諸国にとっては、長期の不況に甘んじでもしない限り、財政黒字を削減することは、事実上不可能である。この問題は、EURO圏全体として、対外黒字をつくりだすことで解決できるかもしれないが、その場合、EURO圏は、そうような政策を取ることを、諸外国に対してどう説明するのか。(経常)黒字国における民間消費を刺激するような、欧州中銀による拡張的金融政策によっても解決できるかもしれないが、そういった政策は、同時に、ドイツのインフレ率をEURO圏の平均から押し上げることにもなる。
要するに、EURO圏外に対する近隣窮乏化政策(“beggar my neighbor” policy)を取らない限りは、ドイツが黒字を吐きだすか、ギリシア、ポルトガル等が“lengthy slumps”を受け入れるかするしかないという構造。

記事は、「もしドイツが、他のEURO圏諸国にも、自分のよう(な経済・財政の健全な国)になって欲しいと思うならば、皮肉なことだが、ドイツ自身は、今よりもドイツっぽくなくならなくてはならない」(“Ironically, Germany must become less German if the eurozone is to become more so.”)と閉じられている。
Maxwell School, Syracuse, Mar 9, 19:23

Monday, February 22, 2010

What do we want from sociology?

What this suggests to me is that piecemeal inquiry into specific social phenomena is a more promising approach than grand unifying sociological theories. And this in turn suggests the metaphor of toolbox rather than orrery -- a collection of explanatory hypotheses rather than a unifying theoretical system.
このことは、社会学の壮大な統一理論よりは、ある社会現象に関する部分部分の調査(piecemeal inquiry)の方が手法として期待できることを意味しているように思う。比喩的に言えば、太陽系儀よりも道具箱の方が良い、というわけだ。つまり、統一的な理論体系よりは、説明のための仮説の集合、ということである。
 【出典】
What do we want from sociology? @ UNDERSTANDINGSOCIETY (Feb 21) (オリジナル)
社会学に何を求めるか? @ himaginaryの日記 (Feb 22) (和訳記事)

「社会学って、何やってるんだろう?」 ― あるいは、そもそも「社会学って、何なんだろう??」 ― とは、普段からの僕の疑問点。社会学を実際にやっている人が、このエントリをどう見るのかはわからないが、個人的には、この説明で、わりと納得できた気がする。

“grand unifying sociological theories”を掲げる学問 ― economicsはその典型 ― は“一神教”的で、社会学は“多神教”的なのかも知れない。そのアナロジーで考えると、経済学が、他の学派の人たちから、しばしば鬱陶しがられる理由も分からなくはない気がする。
Maxwell School, Syracuse, Feb 22, 14:39

Tuesday, February 16, 2010

Utility of Economics

ここ数日、何人かと議論してみて感じたこと。

経済学を勉強していて ― と胸を張って言えるほど、深く勉強しているわけでもないが ― 良かったなと思える理由の一つは、世の中の「常識」に対する疑いの目を持てること、世間一般で「良い良い」と持て囃されていることに対して、「ほんまかいな」と疑ってかかる、その「反抗」の手立てを得られたことだと思う。

もちろん、経済学自体の中にも「バイアス」は潜んでいるわけで、それ自体、無謬なわけでも全能なわけでもない。しかし、「世の中」というものが、そもそもバイアスに毒されたものだとするならば ― 正直、僕はそう感じているわけだが ― 無防備に、その「世の中バイアス」に身を晒すよりも、「カウンター=バイアス」を自らの思考回路に宿しておく方が、はるかに健全で、安全で、誠実なことだと思う。もちろん、その「カウンター=バイアス」が、経済学である必要はないわけだけれども。

ある前提の下、世の中の多くの人が「こうあって欲しい」と望む状態と、前提に基づく理論的推察の結果が異なるときには、往々にして、後者の予測の方が正しいことが多い。願望、常識、倫理観、社会通念…etc. そういった感覚的・感情的なものに流されず、「この前提からは、残念ながら、こういう結果しか生まれませんよ」とドライに言い切る考察結果を見るとき、経済学って素敵だなと思う。

現実をわきまえることからしか、良い戦略は生まれない。しかし、より「願望」に近い状態を想定したがる空気の中にあって、ドライな将来予測を主張し続けることは、精神的に全く以て容易なことではない。ある集団の中で、「異端」となる覚悟がなければ出来ないことである。

もしこの先、そういった覚悟を迫られる時が来たならば、そのとき、論理・精神の両面で支えになってくれるのは、僕の場合、間違いなく経済学であろうと思う。そう考えると、今のうちに少しでもたくさん、経済学のことを学んでおかなければな、という気がしてくる。

Maxwell School, Syracuse, Feb 16、21:40

Friday, February 5, 2010

right and wrong

こんなことを言うと、「お前、この二年間なにやってきたんだ」と言われてしまいかねないが、今期、law schoolで聴講しているInternational Trade Lawのクラスは、これまで受講してきたMaxwellのどのクラスよりもタメになっているんじゃないかという気がしている。

「何を教えるか」というコンテンツの問題ではなくて、「どう教えるか」という教え方の問題。Maxwellのクラスでは、教授がよく“There is no right and wrong answer in this class. (このクラスでは正解も不正解もないですからねー。)”なんてことを言ったりするが、International Trade Lawのクラスでは、間違っていれば、容赦なく、「間違っている」と指摘される。その意味では―昨日の話ではないが―、非常に“judgmental”(笑)

思うに、こういった「教え方の違い」が生まれてくる背景には、law schoolと公共政策大学院が卒業生の送りこみ先だと、それぞれに想定している“業界”の性質に大きな違いがあることがあるのではないかと思う。大半のlaw school卒業生の就職先は言うまでもなく法曹界であって、そこは、常に、勝ちと負け、rightとwrongが判別される世界。一方、公共政策大学院の卒業生が向かう政治・行政の世界は、正解・不正解がすぐには判明しない、究極的には「歴史の審判」を仰ぐしかない世界である。こういった、“業界”の性質の差が、教え方の差に現れているのではないかと。

しかし、用いられるべき教え方と業界の性質とは、本来、無関係な(というか、それも一要因ではあるが、最重要な決定要因ではない)はず。目指す先がどういう業界かということよりも、むしろ、現時点での生徒の能力がどのくらいか―基本のセオリーを学ぶ段階か、基本セオリーは習得済みでその応用力を養う段階か―を基準に決められるべきものだと思う。その意味で、Maxwellのクラスは、やや先走り過ぎ、言い換えれば、基本セオリーを習得しきれていない生徒に無理やり応用をやらせている面が無きにしも非ず、と言えるのではないかと。

経済学という学問について見てみても、lawに比べれば、「教え方」のメソッドは、まだまだ確立されていないように思う。もちろん、社会科学の中では、理論の「教科書化」が格段に進んでいる方だし、実際の教え方は、結局のところ先生次第、ということなのかも知れないが、少なくとも僕がこれまで受講してきた先生の中には、いま聴講しているlawのクラス並みに、基礎理論の使い方(※)を徹底的に叩き込むスタイルの人は一人もいなかった(※ 理論や原則は、単に「知っている」ではなく、「使える」レベルまで消化しておくことが重要)。

逆に言うと、この先、人に経済学を教える機会があるとすれば(大学で教える、という意味ではなくて、職場で後輩に教える、とか)、一つ一つの理論・法則に焦点を当て、その「意味」と「使い方」とを関連付けて、着実に教えていくというのが有効なやり方だよなぁと思う。抑揚付けずにさらさらさらーと教科書をなぞっていくだけでは、(学習効果がないわけではないが)学習の効率は、あまり高くはならない。
Maxwell School, Syracuse, Feb 5, 15:01

Tuesday, February 2, 2010

"What the world must do to sustain its convalescence"

Martin WolfによるDavos会議の総括 from FTweb。ちなみに、“convalescence”は、「(病後の)回復期」(らしい by 英辞郎)。
要約すると、
世界は、幸いにも、金融危機後の最悪期を脱することに成功した。今年は、金融政策と財政政策の“出口(exit)”の模索が課題となるだろう。早すぎても、遅すぎてもいけない難しい問題である。
しかし、“出口”の問題は、当面の課題であるにすぎない。その先には、金融部門の改革(financial sector reform)と需要不均衡の調整(durable rebalancing of demand in the world economy)という、より困難な二つの長期的課題が待ち構えている。
特に難しいのは、不均衡調整の方。世界が危機の只中にあった昨年は、各国間の協調(co-operate)が目覚ましいほど機能したが、政治状況が通常状態に戻るにつれて、そういった国際協調は、今後、ますます難しくなっていく。危機直後は、グローバル経済を救わなければならないという緊張感が、ローカルな政治的事情を押さえこんだが、この先は、「(各国の)政治状況の通常化が進む中での(世界経済の)回復期治療(convalescence and the associated return to politics as usual.)」という難しい課題に向き合わなければならない。
もしそれがうまくいかなかったら、世界経済と世界の協調は破綻を迎えることになるだろう。それが、今年のDavos会議から得た私の教訓である。(“If it is not, the global economy and global co-operation might yet founder. This is my principal lesson from Davos.”)
との由。
my room, Syracuse, Feb 2, 21:34

Monday, February 1, 2010

Budget Freeze

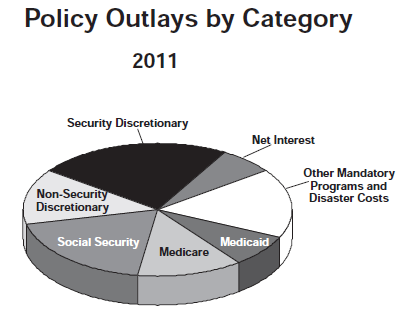
Obama政権がFY2011予算教書を発表。先週のState of the Unionでも予告されていた通り、「三年間の予算凍結」措置が盛り込まれているわけだが、この「予算凍結」の対象には、社会保障費、国防費などが含まれておらず、巷では「あんまり意味ね~んじゃね~の」と言われている。

どのくらい「意味ね~」さそうかを示すグラフがKrugmanのblogに載っていたので、一つ拝借。
このうち、“Non-Security Discretionary”に当たる部分(Krugmanの言葉を借りれば“that little wedge off to the left”(左の方のちっちゃな三角形))だけが“凍結”の対象。ホントに「意味ね~」かどうかはともかくとして、とりあえず、このくらいのボリューム感だというわけですな、ふむふむ。

こんなグラフを引用しつつ展開されるKrugman先生のエントリは、正直、何が言いたいのかわかりません(わかるけど)。 財政支出が小さすぎると言いたいのか、財政の立て直しが弱すぎると言いたいのか、どっちなんでしょう(前者なんだけど)。つまるところ、「政治が腐っとる」(“how sick our political system is”)とおっしゃりたいことだけは確かみたいです。

'90年代、日本の財政運営を散々バカにしていたアメリカも、いよいよ本格的に“stop-and-go”の境地に突入したということなんでしょうか。。 
Maxwell School, Syracuse, Feb 1, 18:04

追記: いつもながら、NY Timesの図説がスゴい。ここまでやる必要あんのかという疑問はさておき…(笑)

Tuesday, January 26, 2010

"Should Bernanke Stay at the Fed?"

こんなことを書いたら、自分自身の、マクロ経済理解不足と、日頃の世事への無関心を露呈するに等しいのだが、最近のニュースを見ていて、「バーナンキ再選に反対している人たちの反対理由がようわからんなぁ」と感じる。WSJが、本件に関するエコノミストの反応のまとめ記事をアップし(こちら)、その翻訳をhimaginaryさんがアップされているので(こちら)、上から下まで読ませていただいたのだが、それでもやっぱりようわからん。というわけで、ぐだぐだなエントリーになるであろうことを予めお断りしつつ、僕の拙い理解で書けるだけのことを書いておこうかと。

WSJのまとめ記事(のhimaginaryさん訳)を概観するに、反対理由は、以下の二つに集約されるのかなと思う。
  1. Wall Streetに対して甘すぎる。(Main Street擁護派からの批判)
  2. インフレに対する警戒が甘すぎる。(いわゆる“インフレタカ派”からの批判) 
なお、2.については、クルーグマンのように、バーナンキはむしろ「失業に十分な注意を払わず、インフレに注意を払いすぎ」ていると考えている人もいる模様(クルーグマン自身は、それでも、他のFRB政策決定理事に較べればマシとして、バーナンキを消極的に支持している)。

本件に関しては、党派性はそこまで強く現れていないようだが(ということは、逆に言えば、与党議員からもそれなりの反対票が投じられそうということだが)、上の二つの「反対理由」を見るに、1.は主にリベラルサイドから、2.は主に保守派サイドから主張されそうなものであり、その二つが同時に示されているということは、ある意味、バーナンキの施政は、そこそこバランスが取れているということなんじゃないかと思ってみたり…。(激しく荒い議論でスイマセン)

結局のところ、反対票を投じようとしている各議員には、そもそも合理的な反対理由なんてものはなくて、冴えない経済状況の責任をおっかぶせ(て、自分のところの有権者のイライラを多少なりとも宥め)るためのスケープゴートを必要としているだけなんじゃないかという気もする。そういう意味では、Washington Postのこのコメントが、一番、核心を衝いているんじゃないか、とも(下線は当blog筆者)。
The issue now is much bigger than whether Mr. Bernanke gets another term. By threatening his tenure for no apparent reason other than political panic and pandering, his new opponents have turned this confirmation process into a test of central bank independence, which is an indispensable element of modern economic management. If a stampede of spooked senators were to trample Mr. Bernanke’s confirmation, the message to markets would be that the value of the U.S. dollar is hostage to short-term politics. That would deliver a huge, possibly lasting, blow to the economy.
皆さんのご意見、お聞かせいただければ幸いです。
Maxwell School, Syracuse, Jan 26, 18:38

Tuesday, January 12, 2010

Japan’s decades of trouble

「lost decadeだ、lost decadeだ」と騒いでいるうちに、いつの間にやら“decade”の後ろに“s”を付けるようになってしまった昨今。英米の経済紙・経済雑誌で取り上げられる日本の記事と言えば、もっぱら、「反面教師に学べ」系のものになってしまっている。(政権交代直後はさすがに、新政権に関する記事も目にしたけれど。)

Financial TimesのコラムニストMartin Wolfは、12日付で、“What we can learn from Japan's decades of trouble”という記事を、同紙webにアップしている。完全に「反面教師」系(苦笑)。自分は、この記事の正否を論じるだけの能力を持ち合わせていないので、自分の勉強がてら、抄(拙)訳だけを作って、以下に載せておく;
  • 日本の根本的な構造問題は、catch-up成長が完了したことによって生じた、「企業の過剰貯蓄(内部留保)」と「投資機会の減少」とである。
  • 80年代は、借り入れコストをゼロにする金融政策を導入し、無駄な投資を持続させることによって、投資機会の減少に対応した。
  • 2000年代には、主に対中貿易によって促進された、輸出及び投資ブームにより、この難局に対応してきたが、今般の世界経済危機により、そのモデルも破綻した。
  • 日本がいま目指すべきは内需主導の経済成長であり、そのためのもっとも重要な要件は、企業貯蓄の大幅な縮減である。新政権は、そのような企業行動の変化を促す政策を導入すべきである。
  • 同時に、デフレを止めなければならない。そのために、日銀は、政府と協力して、行きすぎた円高を回避すべきである。
  • 日本の経験が強く示唆するところは、過剰設備とバランスシート上の超過債務に苦しむバブル後の経済――たとえば今のアメリカのような――では、継続的な財政出動、ゼロ金利政策、量的緩和といった政策を導入したところで、右肩上がりのインフレーションは実現しないということである。
my room, Syracuse, Jan 12, 22:11

Saturday, November 28, 2009

C&T vs Carbon Tax, in the long view

今日読んでいたMurray, Newell, and Pizer (2008), “Balancing Cost and Emissions Certainty -- An Allowance Reserve for Cap-and-Trade --”の中に、以下のような一節を見つけた。
for a cumulative emissions problem like greenhouse gases, a cap-and-trade program with sufficient banking and borrowing can in principle deliver a better outcome than taxing emissions.
cap-and-tradeとcarbon taxの優劣を巡る論争は、昨日のエントリーでも書いたとおり、議論の尽きないところであるが、このペーパーは、
  1. 「蓄積型」の問題を有する物質が排出削減の対象であること(すなわち、毎年のフローの排出量ではなく、過去からの排出ストックの方が問題になる物質であること)
  2. bankingとborrowingが認められていること
という二つの条件が成り立つ場合には、長期的に見れば、cap-and-tradeの方が、税よりも好ましい結果をもたらすと断言している。

なぜそんなことが言えるのか。同ペーパー曰く、
most previous analyses have either ignored or underappreciated both the evolution of information and the dynamic nature of policymaking that are core features of a long-term problem like climate change
との由。つまり、気候変動対策のような非常に大きな不確実性を伴う政策課題では、政策当局が一発で、適正な水準に排出削減目標を設定できる保証はどこにもなく(というか、制度の更新・改定のごとに少しずつ適正水準に近づいていくと想定する方が現実的)、そうである以上、非規制主体(民間企業)が、「(政府によって設定された)今期の排出削減目標は、本来の適正水準と比べて強すぎる/弱すぎる」と考えた場合には、次期以降に削減目標が今よりも弱くなる/強くなることを想定し、自らの判断でborrowing/bankingを行う余地のある制度(=cap-and-trade)の方が、長期的に見れば効率的である、という主張。税の場合、非規制主体は、当期の目標水準をどう(過多or過少)見るかにかかわらず、政府によって設定された税率に従うしかないので、こういった形でintertemporalなarbitrageが働く余地はない。
  
非規制主体の合理性を過剰に評価している感は否めないが、考え方としては非常に興味深いと思う。
my room, Washington DC, Nov 28, 22:30

Friday, November 27, 2009

cap-n'-trade vs carbon tax

cap-n'-trade と carbon taxではどちらがより効率的か――この議論については、このblogでも過去、何回か扱ってきた。
  • 2009/10/03: Mankiwの語る「cap-and-tradeよりも税の方が市場の歪みをより小さくできる理由」について。
  • 2009/09/11: 「税の方がcap-and-tradeより優れている6つの理由」by Nordhaus
  • 2009/04/28: 「quantity-type approachよりもprice-type approachの方が優れている」とするNordhausの著作に対する僕自身の考え。
自分の頭の悪さを棚に上げて言わせてもらうと、この論争は、何気に相当複雑で、この論争に結論を出すなんてのは、そう簡単なことではないように思われる。世の中(特にアメリカ)では、「理論的に言えば税の方が本当はいいんですけどね…」と言われることが多いが、果たして本当にそう言い切ってしまえるのだろうか。そもそも「理論的には」ってどういうこと??ってお話。「理論的には」と言うからには、両者とも、理想的状況(かそれに近い状態)を想定して比較しているのだろうが、そのときに、どこまでのノイズを考慮するかは、論者によってまちまちのような気がする。

こういった複雑な問題と相対するに当たっては、まずは、基本の「キ」の字を押さえておくことが大事だろう。最近読んだ、IMF機関紙(Financial & Development)の記事(2008年3月号)に、「どういう条件が整えば、cap-and-tradeとcarbon taxは無差別だと言えるか」がコンパクトに書かれた一節があったので、忘れぬように引用しておく。(下線はblog筆者)
If all emission quotas under a cap-and-trade arrangement are auctioned to the highest bidders, and with full certainty about emissions (and the emissions price), the two mechanisms are equivalent: replacing a cap-and-trade scheme with a carbon tax at a rate equal to the market-clearing permit price, emissions, and government revenue will be exactly the same. [Benjamin Jones, Michael Keen, and Jon Strand, 2008,"Paying for Climate Change," Finance and Development, Volume 45 (March), pp.28-31]
my room, Washington DC, Nov 26, 25:13

Thursday, November 26, 2009

Safety Valve

先週末のエントリーに書いたとおり、これまで実施された中で人類史上最大のcarbon marketであるEU-ETSでは、credit価格のvolatility(変動性)が大きな問題となっている。このことは、アメリカの専門家の間でも当然認識されており、現在、上院で審議中の環境・エネルギー法案(Kerry-Boxer法案)に盛り込まれているcap-and-trade制度には、emission allowanceの価格にfloor(下限)とceiling(上限)を設ける仕組みがbuilt-inされている(詳細こちら)。その仕組み自体を不安視する向きがあるという話も、以前、このblogで書いた(こちら)。

スウェーデンの電力業界お抱えのElforskという研究機関が、昨年(2008年)10月、このvolatilityの問題を扱った“Managing Cost Variability in Emission Allowance Markets”というペーパーを出している。なかなかきれいにまとまった論文だったので、以下、そのポイントを。

曰く、目下、検討されている、価格変動軽減のための方策には、主に、以下の6つのものがある。最初の二つは、直接的に価格変動を抑えるものではないが、価格を抑えることによって、間接的に価格変動を抑えようという仕組み。残りの4つは、価格変動そのものを直接的に抑えることを目的とした仕組みである。

Offsets: cap-and-tradeでカバーされていない発生源からの温室効果ガス(GHG)の排出削減活動に対して、削減されたGHGの量に見合ったcredit(allowanceの代替品)を発行する仕組み。市場全体で見れば、allowance及びcreditの総供給量を増やし、allowance価格を引き下げる効果を持つ。Kyoto Mechanism下のCDM(クリーン開発メカニズム)がその代表例であるが、理論的には、必ずしも、国外で行われる活動に対象を限定する必要はない(現に、K-B法案は、アメリカ国内での活動にもoffset creditsの発行を認めるとしている。)

Investments: 省エネ促進のための投資がallowanceの需給を緩め、価格の低減に貢献するというお話。

Banking and Borrowing: 次(以降)の約束期間へのallowanceのcarrying over(Banking)及び/又は前借り(Borrowing)を認める仕組み。経済的には、①GHG排出抑制投資の長期的視点から見た最適化、②価格変動の安定化(∵排出抑制コストの長期期待に見合った値動き)、といったポジティブな効果を持つ。Bankingは、cap-and-trade制度の継続要望を高める政治的効果を伴うが、Borrowingは、そのまったく逆向きの効果を伴ってしまう。

Private Sector Instruments: 政府が対応するまでもなく、市場自ら、価格変動に対応するための金融商品(先物、オプション取引、etc.)を生み出すのではないかというお話。実際、EU-ETSとRGGIについては、先物取引が既に行われている。(※ このペーパーでは言及されていないが、EU-ETSについては、オプション取引も行われていたように思う。)

Carbon Market Efficiency Board: 通貨市場における中央銀行に当たる機関を創設し、同機関に、一定の範囲内でallowanceの供給量を調整する権限を与え、市場の価格安定の任に当らせるとする仕組み。2008年のLieberman-Warner法案で提案されていた。

Quantity-Limited Allowance Reserve: allowanceの価格が、あらかじめ設定された上限値(ceiling)を越えたときに、allowance reserveから、allowanceを自動的に放出する仕組み。allowance reserveについては、通常のプロセスの中でallocateされるallowanceとは別に、一定量を確保しておくとする方法や、将来の約束期間から“borrowing”してくる方法が考えられている。

Safety Valve: allowance価格がceilingに達した場合には、量的な制限を設けずに追加的allowanceの放出を行うとする仕組み。

以上の整理を示した上で、このペーパー自体は、Safety Valveに、ceilingだけでなく、floor(価格の下限値)も設けることによるSymmetric Cost Managementを推奨している。floorの導入により、single-sided safety valveの持つ欠点(①民間の投資計画に狂いを生じさせる点、②スキーム全体の排出削減量を減ずる点)が補われ、以下のような結果が期待される、とする。

 以下、感想。

1. Symmetric Cost Managementについてのシミュレーション(その結果が上の棒グラフ)では、①価格変動は正規分布に従うことと、②ceilingとfloorは価格の期待値から等距離(1 s.d.)に設定されることが前提とされており、その前提が狂えば、当然、上のような美しい結果は導かれない。近似的にでさえ、そのような前提が成立すると言えるのか?

2. このペーパーでは、Carbon Market Efficiency Board、Quantity-Limited Allowance Reserve、Safety Valveという3制度間での優劣比較はなされていない。それぞれ、どういったpro-conがあるのか?

3. 何らかの商品の市場において、価格変動幅を一定の範囲内に収める試みが実施されたことはあるのだろうか。また、実際には導入されないまでも、通貨市場におけるceiling及びfloorの設定が議論されたことはあるのではないかと察するのだが、あるとすれば、そこからはどういったimplecationが得られたのか。更に、固定相場制は、この制度を究極的に強めた形とも言えるように思うのだが、同制度の経験から得られるimplecationとは何か。
my room, Washington DC, Nov 26, 9:04

Sunday, November 22, 2009

SHUHARI

といっても、カフェの方の話ではない。本来の意味での「守破離」のお話。(というか、「カフェの方」のSHUHARIなんて、関西人にしかわからんですよね…)
  
深夜のマンハッタンを、カニアレルギー(容疑者)のY君と一緒に歩いていた。ある交差点に着いたところで分かれるはずだったのだが、二人とも、軽くアルコールが入っていたせいもあってか、ついつい話が盛り上がり、折からの寒さも気にせず(←某雪国で一年間過ごした結果、そもそも寒さの気にならない体質に変わってしまったという説もある)、交差点の隅っこで立ち話を開始。とはいえ、最初はものの2、3分で済ませるつもりだったのだが(たぶんY君もそうだったんじゃないかと思われる)、あれやこれやと話し始めると止まらなくなってしまい、気づいたら1時間くらいその場でしゃべり続けていた。
  
温暖化のこと、技術政策のこと、「陰謀論」のこと、云々。いろいろと思いのたけを話させていただいたのだが、結局のところ、僕の話は経済学関連のところに収斂する。一つの指針(或いは原則)として経済学という軸を自分の中に持っておくことが如何に有効であるか、経済学の原理を現実に適用していくためにはどういった心がけが必要であるか――そういった話を、(僕自身、まだ答えの出せていない悩みの開陳も交えながら)率直に話させていただいたように思う。
  
それを聞いていたY君が、「それは要するに、日本の芸事の『守破離』のようなものだね」という趣旨のことを言った。その一言を聞いて、「あぁ、なるほどな」と、自分の頭の中が一気に整理されたような気がした。
   
まずは原理原則を押さえる。それを徹底的にやる。しかし、それだけでは対応しきれない事態というのがそのうち必ず出てくる。そのときに初めて原則を「破」り、自分なりの対応の仕方を試してみる。そういった試行錯誤を繰り返して行った先に、最終段階として、ようやく、原理原則を「離」れ、自分なりの流派=考え方というものを構築する段階に至る――これぞまさに、「守破離」の訓えそのものである。
   
思うに、今の日本には、「経済通」を騙りながら、「守」を疎かにしているやからが大変多いのではないだろうか。最初から、「破」や「離」に手を染めていながら(それは、厳密にいえば、「守」を経ていないという点で、本来の意味での「破」や「離」でさえない)、経済学をわかったような気になっている人間が多すぎるのではないだろうか。
 
「お前はどれだけ経済学の基礎理論を忠実に習得しているのだ」と言われれば、正直、怪しいところはある。というか、多々ある。その点、自戒半分のエントリーではある。しかしながら、「なんだかんだと言っても、教科書通りのセオリーは、すべての議論の出発点とされるべきものである」、「まともな説明もないままにそのセオリーをスキップするなんてのは、恣意的判断以外の何物でもない」くらいの信念は持っているつもりである。
  
というわけで、NYの寒空の下、素敵な「気づき」を与えてくれたY君に感謝。お礼に今度ごちそうするので、カニでも食べに行きませんか??
my room, Washington DC, Nov 22, 15:28

Tuesday, November 17, 2009

"Your Paul Krugman crib sheet"

池田信夫blog経由、Daniel W. Drezner(Fletcher School教授)のblogより。

「Krugmanは、同じことを何度も書くので、以下の7点を押さえておけば、彼のコラムを、いちいちfollowする必要はない」という内容のblogエントリー。以下が、その7点である。(邦訳はNewsweek日本版より)
1. The root of macroeconomic imbalances is the Chinese (undervalued) peg to the dollar;
2. Obama and Geithner should be "tough" on China's dollar policy;
3. Concerns about incipient U.S. inflation are... er... inflated;
4. That goes double for long-term concerns about rising debt levels;
5. The February 2009 stimulus was too small;
6. The Republicans are blinkered;
7. The Obama administration should act in a more partisan and progressive manner.

1.マクロ的不均衡の元凶は、中国が人民元をドルに連動させて(割安に保って)いることだ。
2.オバマとガイトナー財務長官は中国のドル政策に「厳しく」対応すべきだ。
3.アメリカのインフレ懸念は、いわばインフレ状態にある(誇張されている)。
4.上昇する債務水準への長期的な懸念は、もっとインフレ状態にある。
5.2009年2月の景気刺激策は小さ過ぎた。
6.共和党員は視野が狭い。
7.オバマ政権はもっと党派的かつ進歩的に行動すべきだ
膝を打つとはまさにこのこと。記事を読みながら思わず笑ってしまった。Krugmanはこの記事にどう反応するんだろうか。たぶん、何も変わらないんだろうな。でも結局、明日も読んでしまいそうな気がする(笑)

ちなみに、Dreznner教授は「Krugmanの言ってることは全面的に間違いだ」と言っているわけではない。“it's not like Krugman is wrong in what he's saying. It's just that he's saying the same damn thing over and over again.”と書いて、記事を締めくくっている。
my room, Washington DC, Nov 17, 21:03

Sunday, November 15, 2009

Conception for Renewables Deployment

以前にもこのblogで書いたように思うが、留学中最後の学期となる来学期には、単位発行を伴う(つまり、授業受講の代替となる)論文を書くことにしている。テーマについては、正直、まだあまり絞り込めていないのだが、とにかく、再生可能エネルギー(RE)の普及政策の絡みで書くというところまでは、指導教官との間で合意が取れている。

今日のエントリーでは、その論文の、現段階での構想を書こうと思っていたのだが、いざ書き始めてみると、そこまで一足飛びにはたどり着けなさそうなので、まずは、その前段階として、電力部門における温室効果ガス(GHG)排出削減策に関する、自分なりの大枠の理解を書いておきたい。

政策の意思決定過程(いわゆる政治プロセス)を一旦度外視し、また、(“GHG排出過多”という外部不経済が生じていることを除けば)市場は完全であるという前提に立てば、政策の対象に「枠」を設けず―つまり、すべての財・サービスを対象とし―それらから生じるGHGの排出に、できるだけニュートラルに(或いは市場に任せるかたちで)値段をつける方法―具体的には、課税対象に歪みのない炭素税又は全量オークションによるcap-and-trade―が一番望ましいと言える。

このことを論理的に証明するのはさして難しいことではない。では、日本を含め、世界のいくつもの国々で実施されているRE普及施策は、すべて欠陥政策なのかといえば、一概にそうとは言えない。なぜかといえば、上の段落で一旦度外視した「政治プロセス」と、同じく「前提」の中で脇に追いやった「市場の不完全性」が、実際には、利いてくるからである。

たとえばごく単純な話として、歪みがなく、税率も十分に高い炭素税が導入されれば、それに越したことはないわけだが、政治プロセスを考えれば、その導入は容易ではない。おそらく、いかなる国であっても、税よりは補助的政策の方が、導入に至る政治的障壁がはるかに低いであろう。ひたすらに炭素税の導入を待ち続けるのではなく、より手のつけやすいところから手をつけていくという政策判断は、当然、あり得べきものである。

また、電力という市場の特異性(発電事業者としての電力会社の売手寡占状態;送電網運営会社としての電力会社の買手独占状態;各供給者(=発電事業者)の供給する商品(=電気)が直接最終需要家に届けられるわけではなく、すべての商品は一旦ストックヤード(=送電網)上で混ぜ合わせられてから発送されるため、各供給者の商品の質が市場全体に一律に影響してしまうという特性;その商品全体の品質管理の責任は送電網運営会社としての電力会社に委ねられているという現実 etc.)を考えると、仮に、上記のような「理想的」な炭素税が導入されたとしても、電力会社が発送電に伴うGHGの排出を減らす方向に舵を切るとは必ずしも限らない。市場の特異性=市場の歪みの存在により、電力会社にとっては、固定資本の増大(=経営リスクの増大)を伴うRE拡充(及びそれに見合った送電網補強)に走るよりも、炭素税支払いに起因する利幅の縮小を甘受する方が、経営判断として「合理的」なものとなる可能性があり得るからである。

こう考えると、まずは、理想形(炭素税or C&T)をスタート地点とした上で、回避不可能な「政治プロセス」と「市場の不完全性」を一つ一つ織り込んでいき、どこまで「スタート地点」から離れる必要があるかを見定めていくというのが本来あるべき姿勢なのではないかと思われる。言うまでもなく、スタート地点からは、できるだけ離れないに越したことはない。必要以上にスタート地点から離れてしまえば、その分、その制度(厳密にいえば、当該制度がembedされた状態の市場)の効率性を低め、それにより、社会全体のwelfareを毀損してしまうからである。

こういった理解に基づきながら、理想形=スタート地点からの距離が最適である政策とは、具体的にどういったものなのかに迫る論文にしたいというのが、現時点での大枠のスタンスである。文字通り、非常に「大枠」であるが…。

しかし、これを厳密にやろうと思うと、電力政策にまつわる「政治プロセス」と、電力市場の「不完全性」とを十分に知らないといけないわけで、そのための勉強をこの先の半年間でやりきれるかという点には非常に不安がある。更にメタ的に言えば、何を以て「やりきった」とするかも定かではない。調べていけば、次から次にいくらでも論点になりそうなポイントが見えてきて、下手をするといつまでたってもテーマを絞り込めないなんてことになるんじゃないかという不安もある。この辺は、むしろ、このissueに固有の問題というよりも、論文執筆スキルに関する問題かもしれないが。

というわけで、まだまだまとまりがないのだが、とりあえず、今日はこの辺で。師走の声を聞く前に、もう少し詰めておきたいと思う。
my room, Washington DC, Nov 15, 23:35

Friday, November 13, 2009

Krugman's Third-best Answer

Krugman blogの今日のエントリー“It’s the stupidity economy”に、経済対策に対する、今の彼の考え方がわかりやすく示されている。これが全面的に正しいとは思わないが、今の彼の立ち位置を押さえる意味で便利なので、以下、抄訳。
  • 我々は今、liquidity trap(流動性の罠)の中にいる。これはつまり、伝統的金融政策が効かないということ。What should we do?
  • Best answer: 中央銀行が信頼できる形でインフレを約束("to credibly commit to higher inflation, so as to reduce real interest rates.")。ただし、これを実現するためには以下の3条件をクリアすることが必須。
    (i) convince current policymakers that it’s the right answer
    (ii) make that argument persuasive enough that it will guide the actions of future policymakers
    (iii) convince investors, consumers, and firms that you have in fact achieved (i) and (ii).
    → 実際には、(i) からも程遠い状況。なので実現不可能。
  • Second-best answer: 需給ギャップを埋めるに十分なだけの、真に大規模な財政拡大を発動("really big fiscal expansion, sufficient to mostly close the output gap")。
    → これも政治的にまずムリ。
  • Third-best answer: 雇用確保のための補助金 及び ワークシェアリングの促進("subsidizing jobs and promoting work-sharing")
my room, Washington DC, Nov 13, 23:08

Wednesday, November 11, 2009

Fall of the Berlin Wall


ベルリンの壁の崩壊から20年ということで、このところ、ベルリンではお祭り騒ぎのようである。アメリカのメディアもここ数日、このニュースをこぞって報じてはいるものの、一方では、先週のFort Hood乱射事件やHealth Care法案絡みのニュースも忙しく、単純にお祝いモード一色というわけにはいかないようである。

ベルリンの壁とともに冷戦が崩壊してから20年がたったわけだが、中国は、今も立派に(??)、共産主義の看板を標榜し続けている。もっとも、あの国が未だに字義通りの「共産主義」を採用しているだなんて信じている人はほとんどいない。現在の中国(政府)にとって、「共産主義」は、「一党独裁体制」とほぼ同義なのだろう。「一党独裁体制」は、「共産革命」という目的を推し進めていくための手段だったはずなのだが、皮肉というかなんというか、今やその「手段」だけが「共産主義」の看板の下で温存される結果となっているわけだ。

経済学的に見れば―あるいは、そうした前提を置かなくても―、現代という文脈の中で、各国の性格を分析する上でもっとも大事なポイントは、政治的にどういった体制を採っているかではなく、「成長」と「分配」のどちらにより重きを置いた政策運営が行われているかという点にあるように思う。その基準でいえば、中国なんてのは、むしろ「成長」陣営を代表する国の一つであるし、一方で、日本なんかは、「分配」陣営に位置づけられても不思議ではない、というか、いまや、それを堂々と公言してしまう国になろうとしている。

とりあえず書いておきたかったのはそれだけで、それ以上、どうということもないのだが。学生時代、バカにするだけ馬鹿にして、マル経というものをまったく勉強しなかったので、原著レベルで、マルクスがどう言っていたのか、まったく知識が無い。今思うと、僕らが普段、「これが共産主義だ」と思っているものの、どの部分がマルクス自身の主張で、どの部分は後から付け加えられたものなのかくらいはわかるようになっておくと良かったなぁと思う。まぁ、今さら資本論を読む気にはさらさらなれないんだけど(笑)
my room, Washington DC, Nov 10, 25:44

Tuesday, November 3, 2009

carbon price floor

11/2付のFT.comに、Kerry-Boxer法案の“carbon price floor”制度に関する興味深い記事が出ている。

同法案に、温室効果ガスの排出権取引価格に下限と上限(floor and ceiling)を設ける規定が含まれているという話については、Blog Action Dayの日のエントリーでも取り上げた。その日のエントリーでは、同制度の「介入」の効果に疑義を唱えさせていただいたところであるが、今日のFT.comの記事は、この制度の、別の欠陥(?)を指摘している。Kerry-Boxer法案では、その下限額(floor)が年に5%ずつ引き上げられると規定されている(The bill also proposes to raise that guaranteed floor price by 5 per cent per year.)が、この規定があることにより、投資家は、排出権をただ単に、買って持っているだけで、無リスクで儲けを得られる(traders a return simply for by buying and holding credits)ことになり、そのことが(当然の帰結として)市場に大きな歪みをもたらすだろうというのだ。

以下、記事からの抜粋。
However, codifying a rise in the price virtually guarantees traders a return simply for by buying and holding credits. The knowledge that the first credits issued will have the highest potential upside will spur heavy activity early in the cap-and-trade program and artificially inflate the short-term price of credits. This, in turn, will likely get passed along to consumers in the form of higher energy prices. In addition, New Energy Finance modeling suggests that carbon prices, particularly after the early stages of the program, would be below the established floor price if they were fully left to the market.
既存の市場でも導入されていないfloorやceilingを、carbon marketにだけ導入しようという試みには、やはり、いささか無理があるように思う。少なくとも、導入前に、相当練らなければならない論点が残っているように思う。直観的には、練ったからと言って適当な解が見つかるような性質の問題でない気もするのだが…。
my room, Washinton DC, Nov 2, 24:46